Domain lohnbuchhaltungen.de kaufen?
Wir ziehen mit dem Projekt
lohnbuchhaltungen.de um.
Sind Sie am Kauf der Domain
lohnbuchhaltungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnbuchhaltungen.de kaufen?
Welche Stichprobengröße ist repräsentativ?
Welche Stichprobengröße ist repräsentativ? Die Repräsentativität einer Stichprobe hängt von verschiedenen Faktoren ab, wie der Größe der Gesamtpopulation, der Varianz der Merkmale, die untersucht werden, und dem angestrebten Konfidenzniveau. Im Allgemeinen wird eine größere Stichprobengröße benötigt, um eine höhere Repräsentativität zu erreichen. Es ist wichtig, dass die Stichprobengröße groß genug ist, um eine zuverlässige Schätzung der Parameter der Gesamtpopulation zu ermöglichen. Es gibt statistische Methoden, um die erforderliche Stichprobengröße zu berechnen, basierend auf den oben genannten Faktoren. **
Welche Wahrscheinlichkeiten ergeben sich bei einem Signifikanztest mit einem Signifikanzniveau von 5% und einer Stichprobengröße von 1645 oder 196?
Bei einem Signifikanzniveau von 5% und einer Stichprobengröße von 1645 oder 196 ergeben sich unterschiedliche Wahrscheinlichkeiten. Für die Stichprobengröße von 1645 beträgt die Wahrscheinlichkeit, einen signifikanten Unterschied zu finden, wenn keiner vorhanden ist, 5%. Für die Stichprobengröße von 196 beträgt die Wahrscheinlichkeit, einen signifikanten Unterschied zu finden, wenn keiner vorhanden ist, ebenfalls 5%. **
Ähnliche Suchbegriffe für Stichprobengröße
Top-Angebote
Produkte zum Begriff Stichprobengröße:
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann die Validierung des Ergebnisses durch unabhängige Quellen sichergestellt werden? Ist die Validität der Studie durch ausreichendes Datenmaterial und eine angemessene Stichprobengröße gewährleistet?
Ja, die Validierung des Ergebnisses durch unabhhängige Quellen kann die Zuverlässigkeit der Studie erhöhen. Eine ausreichende Datenmenge und eine angemessene Stichprobengröße sind wichtige Faktoren für die Validität der Studie. **
-
Welche steuerlichen Auswirkungen hat eine Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge in verschiedenen Ländern?
Die steuerlichen Auswirkungen einer Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge variieren je nach Land. In einigen Ländern werden Einkommenssteuern und Sozialversicherungsbeiträge direkt vom Bruttogehalt abgezogen, während in anderen Ländern die Einkommenssteuer und Sozialversicherungsbeiträge separat berechnet und eingezogen werden. Darüber hinaus können die Steuersätze und Beitragssätze je nach Einkommenshöhe und Familienstand unterschiedlich sein. Es ist wichtig, die spezifischen steuerlichen Regelungen des jeweiligen Landes zu beachten, um die genauen Auswirkungen einer Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge zu verstehen. **
-
Welche steuerlichen Auswirkungen hat die Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge in verschiedenen Ländern?
Die steuerlichen Auswirkungen der Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge variieren je nach Land. In einigen Ländern werden Einkommenssteuern und Sozialversicherungsbeiträge direkt vom Bruttogehalt abgezogen, während in anderen Ländern die Einkommenssteuer und Sozialversicherungsbeiträge separat berechnet und eingezogen werden. Darüber hinaus können die Steuersätze und Beitragssätze je nach Einkommenshöhe und Familienstand variieren. Es ist wichtig, die spezifischen steuerlichen Regelungen des jeweiligen Landes zu beachten, um die genauen Auswirkungen der Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge zu verstehen. **
-
Wie kann die Lohnverwaltung effizienter gestaltet werden, um die Genauigkeit und Pünktlichkeit der Lohnabrechnungen zu verbessern?
Die Lohnverwaltung kann effizienter gestaltet werden, indem ein automatisiertes Lohnabrechnungssystem implementiert wird, das wiederkehrende Aufgaben wie die Berechnung von Steuern und Abzügen automatisiert. Zudem können klare interne Richtlinien und Prozesse für die Lohnabrechnung eingeführt werden, um Fehler zu minimieren und die Genauigkeit zu verbessern. Die Schulung der Mitarbeiter im Umgang mit dem Lohnabrechnungssystem und die regelmäßige Überprüfung der Daten können ebenfalls dazu beitragen, die Pünktlichkeit und Genauigkeit der Lohnabrechnungen zu verbessern. Schließlich kann die Integration von Zeit- und Anwesenheitsverfolgungssystemen die Effizienz steigern und sicherstellen, dass die Lohnabrechnungen auf aktuellen und genauen **
Was sind die verschiedenen Methoden, um gültige Schlussfolgerungen aus den vorliegenden Daten zu ziehen, und welche Rolle spielen dabei die statistische Signifikanz und die Stichprobengröße?
Die verschiedenen Methoden, um gültige Schlussfolgerungen aus den Daten zu ziehen, umfassen deskriptive Statistik, Inferenzstatistik und Hypothesentests. Die statistische Signifikanz hilft dabei zu bestimmen, ob die beobachteten Unterschiede oder Zusammenhänge zufällig sind oder tatsächlich vorhanden. Eine ausreichend große Stichprobengröße ist wichtig, um die Zuverlässigkeit der Ergebnisse zu gewährleisten und die Generalisierbarkeit der Schlussfolgerungen zu unterstützen. **
Welche wichtigen Schritte sind bei der Lohnbuchführung für Unternehmen zu beachten, um gesetzliche Anforderungen zu erfüllen und Lohnabrechnungen korrekt durchzuführen?
1. Regelmäßige Schulungen für Mitarbeiter, um über aktuelle Gesetzesänderungen informiert zu bleiben. 2. Sorgfältige Erfassung aller relevanten Daten für die Lohnabrechnung. 3. Überprüfung der Lohnabrechnungen auf Fehler und Einhaltung gesetzlicher Vorgaben. **
Top-Angebote
Produkte zum Begriff Stichprobengröße:
-
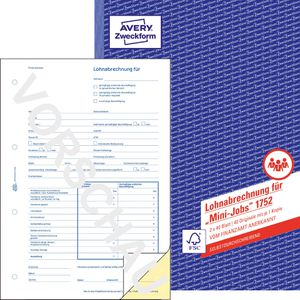
Zweckform Lohnabrechnungen 1752, A4, für Mini-Jobs, selbstdurchschreibend, 2 x 40 BlattZur Lohnabrechnung von geringfügig Beschäftigten bzw. Minijobs Selbstdurchschreibend mit 2x 40 Blatt - 1. Blatt weiß, 2. Blatt gelb Alle Blätter bedruckt, 2-fach gelocht und mit Mikroperforation versehen Rechtssicher zur Verwendung in Deutschland Anerkannt von den Behörden der Zollverwaltung und vom Finanzamt Verwendet Papier aus verantwortungsvoll bewirtschafteten Wäldern Produktinformationen: Format: A4 Blattanzahl: 2 x 40 Blatt Ausführung: selbstdurchschreibend13,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Stichprobengröße ist repräsentativ?
Welche Stichprobengröße ist repräsentativ? Die Repräsentativität einer Stichprobe hängt von verschiedenen Faktoren ab, wie der Größe der Gesamtpopulation, der Varianz der Merkmale, die untersucht werden, und dem angestrebten Konfidenzniveau. Im Allgemeinen wird eine größere Stichprobengröße benötigt, um eine höhere Repräsentativität zu erreichen. Es ist wichtig, dass die Stichprobengröße groß genug ist, um eine zuverlässige Schätzung der Parameter der Gesamtpopulation zu ermöglichen. Es gibt statistische Methoden, um die erforderliche Stichprobengröße zu berechnen, basierend auf den oben genannten Faktoren. **
-
Welche Wahrscheinlichkeiten ergeben sich bei einem Signifikanztest mit einem Signifikanzniveau von 5% und einer Stichprobengröße von 1645 oder 196?
Bei einem Signifikanzniveau von 5% und einer Stichprobengröße von 1645 oder 196 ergeben sich unterschiedliche Wahrscheinlichkeiten. Für die Stichprobengröße von 1645 beträgt die Wahrscheinlichkeit, einen signifikanten Unterschied zu finden, wenn keiner vorhanden ist, 5%. Für die Stichprobengröße von 196 beträgt die Wahrscheinlichkeit, einen signifikanten Unterschied zu finden, wenn keiner vorhanden ist, ebenfalls 5%. **
-
Kann die Validierung des Ergebnisses durch unabhängige Quellen sichergestellt werden? Ist die Validität der Studie durch ausreichendes Datenmaterial und eine angemessene Stichprobengröße gewährleistet?
Ja, die Validierung des Ergebnisses durch unabhhängige Quellen kann die Zuverlässigkeit der Studie erhöhen. Eine ausreichende Datenmenge und eine angemessene Stichprobengröße sind wichtige Faktoren für die Validität der Studie. **
-
Welche steuerlichen Auswirkungen hat eine Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge in verschiedenen Ländern?
Die steuerlichen Auswirkungen einer Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge variieren je nach Land. In einigen Ländern werden Einkommenssteuern und Sozialversicherungsbeiträge direkt vom Bruttogehalt abgezogen, während in anderen Ländern die Einkommenssteuer und Sozialversicherungsbeiträge separat berechnet und eingezogen werden. Darüber hinaus können die Steuersätze und Beitragssätze je nach Einkommenshöhe und Familienstand unterschiedlich sein. Es ist wichtig, die spezifischen steuerlichen Regelungen des jeweiligen Landes zu beachten, um die genauen Auswirkungen einer Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge zu verstehen. **
Ähnliche Suchbegriffe für Stichprobengröße
-
Welche steuerlichen Auswirkungen hat die Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge in verschiedenen Ländern?
Die steuerlichen Auswirkungen der Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge variieren je nach Land. In einigen Ländern werden Einkommenssteuern und Sozialversicherungsbeiträge direkt vom Bruttogehalt abgezogen, während in anderen Ländern die Einkommenssteuer und Sozialversicherungsbeiträge separat berechnet und eingezogen werden. Darüber hinaus können die Steuersätze und Beitragssätze je nach Einkommenshöhe und Familienstand variieren. Es ist wichtig, die spezifischen steuerlichen Regelungen des jeweiligen Landes zu beachten, um die genauen Auswirkungen der Lohnauszahlung auf die Einkommenssteuer und Sozialversicherungsbeiträge zu verstehen. **
-
Wie kann die Lohnverwaltung effizienter gestaltet werden, um die Genauigkeit und Pünktlichkeit der Lohnabrechnungen zu verbessern?
Die Lohnverwaltung kann effizienter gestaltet werden, indem ein automatisiertes Lohnabrechnungssystem implementiert wird, das wiederkehrende Aufgaben wie die Berechnung von Steuern und Abzügen automatisiert. Zudem können klare interne Richtlinien und Prozesse für die Lohnabrechnung eingeführt werden, um Fehler zu minimieren und die Genauigkeit zu verbessern. Die Schulung der Mitarbeiter im Umgang mit dem Lohnabrechnungssystem und die regelmäßige Überprüfung der Daten können ebenfalls dazu beitragen, die Pünktlichkeit und Genauigkeit der Lohnabrechnungen zu verbessern. Schließlich kann die Integration von Zeit- und Anwesenheitsverfolgungssystemen die Effizienz steigern und sicherstellen, dass die Lohnabrechnungen auf aktuellen und genauen **
-
Was sind die verschiedenen Methoden, um gültige Schlussfolgerungen aus den vorliegenden Daten zu ziehen, und welche Rolle spielen dabei die statistische Signifikanz und die Stichprobengröße?
Die verschiedenen Methoden, um gültige Schlussfolgerungen aus den Daten zu ziehen, umfassen deskriptive Statistik, Inferenzstatistik und Hypothesentests. Die statistische Signifikanz hilft dabei zu bestimmen, ob die beobachteten Unterschiede oder Zusammenhänge zufällig sind oder tatsächlich vorhanden. Eine ausreichend große Stichprobengröße ist wichtig, um die Zuverlässigkeit der Ergebnisse zu gewährleisten und die Generalisierbarkeit der Schlussfolgerungen zu unterstützen. **
-
Welche wichtigen Schritte sind bei der Lohnbuchführung für Unternehmen zu beachten, um gesetzliche Anforderungen zu erfüllen und Lohnabrechnungen korrekt durchzuführen?
1. Regelmäßige Schulungen für Mitarbeiter, um über aktuelle Gesetzesänderungen informiert zu bleiben. 2. Sorgfältige Erfassung aller relevanten Daten für die Lohnabrechnung. 3. Überprüfung der Lohnabrechnungen auf Fehler und Einhaltung gesetzlicher Vorgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.